O Ministério da Fazenda publicou nesta segunda-feira (5) a metodologia para definir as alíquotas da CBS e do IBS sobre combustíveis durante a transição da reforma tributária. A norma foi assinada em conjunto com o Comitê Gestor do IBS e não estabelece os valores finais cobrados por litro.
Para a CBS, que começa a ser aplicada em 2027, o limite da alíquota será calculado a partir de duas parcelas. A carga direta terá como referência os tributos vigentes entre julho de 2025 e junho de 2026, corrigidos pela meta de inflação de 3% prevista para 2027.
A carga indireta levará em conta o consumo nacional de 2025, com correções pelo IPCA e pela meta de inflação. A atualização das alíquotas nos anos seguintes será vinculada à variação do Preço Médio Ponderado de Venda ao Consumidor Final (PMPF) e deverá respeitar as cargas tributárias usadas como referência.
Escalonamento do IBS
O IBS terá implantação gradual a partir de 2029. Os limites previstos serão de 10% em 2029, 20% em 2030, 30% em 2031, 40% em 2032 e 100% a partir de 2033.
A parcela direta de referência será formada pelos tributos incidentes entre julho de 2027 e junho de 2028, corrigidos pelo IPCA e pela meta de inflação definida para 2029. A parcela indireta incluirá ICMS e ISS pagos na cadeia de produção, importação, distribuição e comercialização que não tenham sido recuperados como crédito.
Cobrança em uma etapa
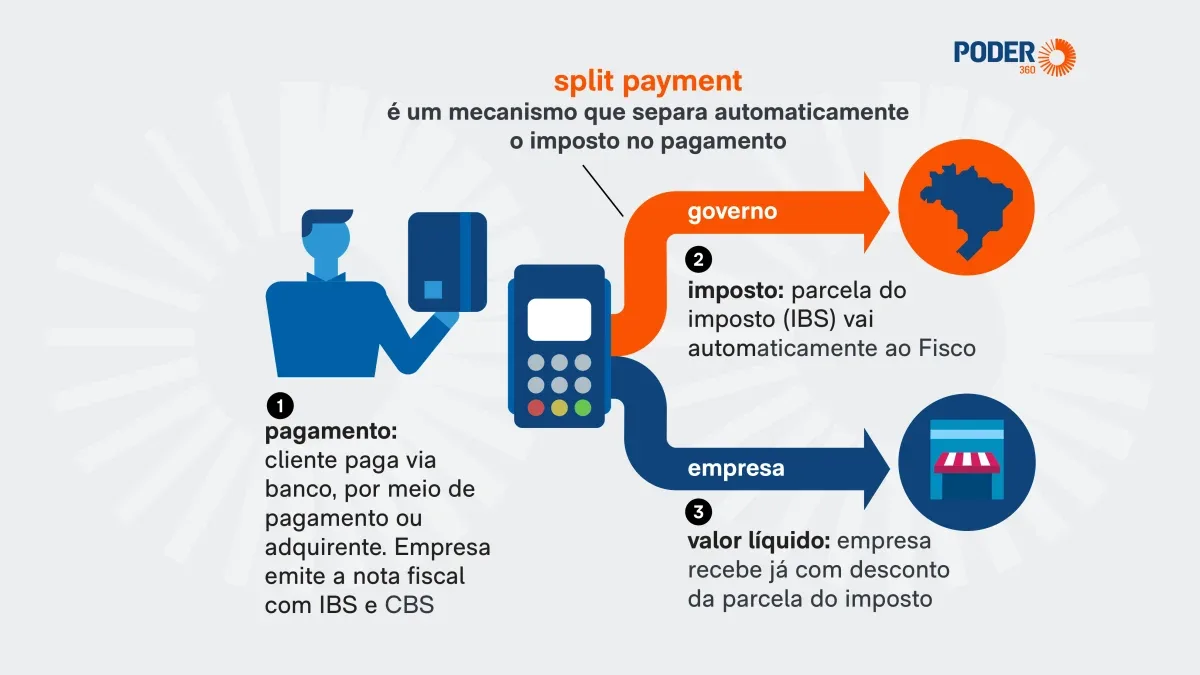
CBS e IBS continuarão em regime monofásico para os combustíveis. A cobrança ficará concentrada nas refinarias e nas importadoras, sem novo recolhimento desses tributos nos postos durante a venda ao consumidor. As alíquotas serão específicas para cada produto e calculadas por quantidade, como valor por litro.
A portaria, publicada no Diário Oficial da União (DOU), não permite calcular o impacto exato no preço dos combustíveis. A metodologia usa como referência a carga tributária existente e, por si só, não determina aumento da carga do setor.